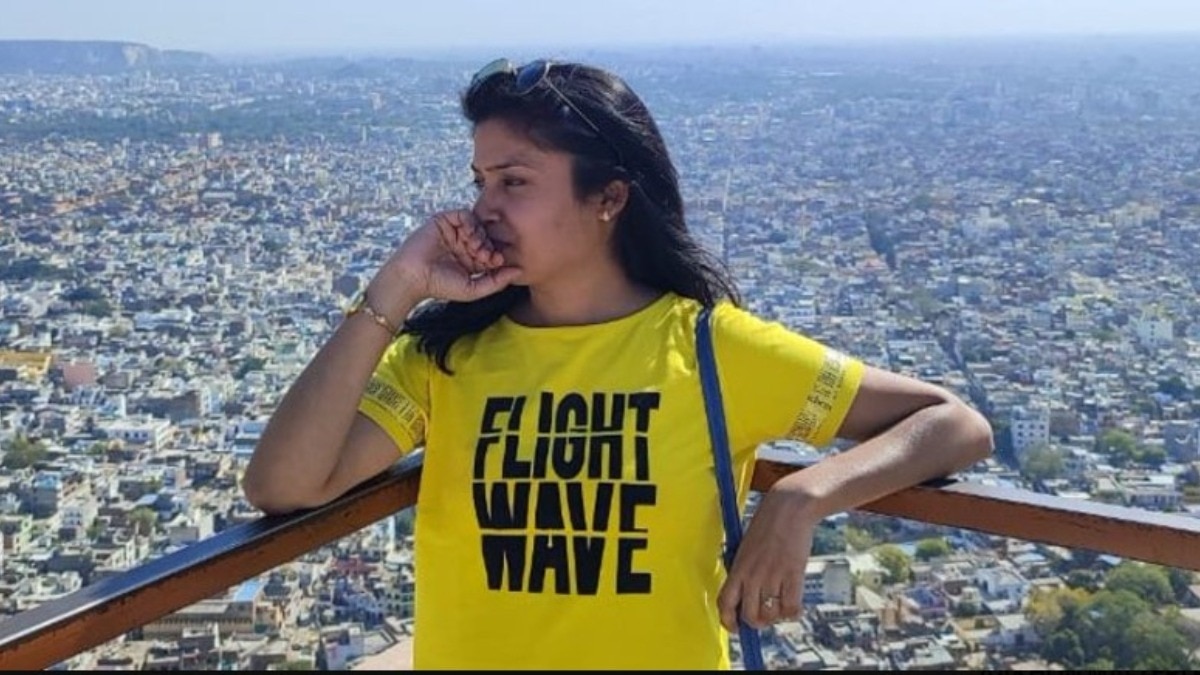
कम उम्र में बचत और निवेश को प्राथमिकता देकर मजबूत वित्तीय स्थिति बनाई जा सकती है, नेहा सिंघल की फाइनेंशियल जर्नी इसका एक उदाहरण है। नेहा का दावा है कि 32 साल की उम्र में उन्होंने करीब 1.05 करोड़ रुपये की कुल सेविंग और निवेश जमा कर लिए हैं। खास बात यह है कि उनकी मासिक सैलरी करीब 1.20 लाख रुपये है। इसके बावजूद वह अपनी कमाई का बड़ा हिस्सा नियमित रूप से अलग-अलग निवेश विकल्पों में लगा रही हैं। अब उनका अगला लक्ष्य 40 से 42 साल की उम्र के बीच नौकरी छोड़कर फाइनेंशियल इंडिपेंडेंस हासिल करना है। नेहा ने अपनी पूरी रकम को किसी एक निवेश विकल्प में रखने के बजाय अलग-अलग जगहों पर बांटा है। वह साल 2019 से लगातार म्यूचुअल फंड में निवेश कर रही हैं और उनका म्यूचुअल फंड पोर्टफोलियो करीब 25 लाख रुपये का हो चुका है। इसके अलावा उन्होंने शेयर बाजार में लगभग 38 लाख रुपये निवेश किए हैं। साल 2023 में उन्होंने सॉवरेन गोल्ड बॉन्ड यानी SGB में करीब 11.7 लाख रुपये लगाए थे। उनका प्रोविडेंट फंड लगभग 24 लाख रुपये का हो चुका है, जबकि बैंक अकाउंट में करीब 6 लाख रुपये की रकम अलग से मौजूद है। इन सभी निवेश और बचत को मिलाकर उनकी कुल जमा-पूंजी करीब 1.05 करोड़ रुपये बताई गई है। नेहा की फाइनेंशियल जर्नी में सबसे ज्यादा चर्चा उनकी सेविंग और निवेश दर की हो रही है। उनके मुताबिक वह हर महीने करीब 60,000 रुपये म्यूचुअल फंड में निवेश करती हैं। इसके अलावा EPF और CPF में लगभग 26,000 रुपये जमा होते हैं। इस तरह हर महीने करीब 86,000 रुपये निवेश और रिटायरमेंट से जुड़ी बचत में चले जाते हैं। साल के हिसाब से देखें तो यह रकम 10 लाख रुपये से ज्यादा बैठती है। 1.20 लाख रुपये की मासिक सैलरी में इतनी बड़ी रकम निवेश करने की रणनीति ने सोशल मीडिया पर लोगों का ध्यान खींचा है। कुछ लोग उनकी फाइनेंशियल प्लानिंग और अनुशासन की तारीफ कर रहे हैं, जबकि कुछ लोगों के लिए यह सवाल भी महत्वपूर्ण है कि इतने कम समय में इतनी बड़ी रकम जमा करने के लिए खर्चों को किस तरह नियंत्रित किया गया होगा। नेहा का अगला लक्ष्य नौकरी छोड़ना है। वह अगले 8 से 10 वर्षों में फाइनेंशियल इंडिपेंडेंस हासिल करना चाहती हैं और यह समझना चाहती हैं कि क्या 40 से 42 साल की उम्र में रिटायरमेंट लेना उनके लिए संभव होगा। हालांकि, फाइनेंशियल फ्रीडम केवल एक निश्चित रकम जमा करने से हासिल नहीं होती। इसके लिए यह देखना भी जरूरी होता है कि नौकरी छोड़ने के बाद हर महीने कितना खर्च होगा, निवेश से कितनी संभावित आय मिल सकती है और महंगाई के कारण भविष्य के खर्च कितने बढ़ सकते हैं। इसके अलावा निवेश में बाजार जोखिम, टैक्स, स्वास्थ्य और आपातकालीन खर्च तथा लंबे समय तक नियमित आय की जरूरत जैसे कई पहलुओं को ध्यान में रखना पड़ता है। नेहा की कहानी यह दिखाती है कि कम उम्र से बचत और निवेश की आदत बनाने से लंबी अवधि में बड़ा फंड तैयार किया जा सकता है। 1.20 लाख रुपये की मासिक सैलरी के बावजूद 32 साल की उम्र में 1.05 करोड़ रुपये की नेटवर्थ का दावा इस बात पर जोर देता है कि निवेश की रकम के साथ-साथ समय, नियमितता और वित्तीय अनुशासन भी महत्वपूर्ण हैं। हालांकि 40 से 42 साल की उम्र में रिटायरमेंट वास्तव में संभव होगा या नहीं, इसका फैसला व्यक्तिगत खर्च, मौजूदा निवेश, भविष्य के रिटर्न, महंगाई और रिटायरमेंट के बाद की जरूरतों का विस्तृत हिसाब लगाने के बाद ही किया जा सकता है।